

Comment nous avons vérifié : pour les 17 casinos de notre classement France, nous avons repris les conditions générales et les pages de paiement relevées le 6 novembre 2026, la fenêtre « Méthodes de Dépôt » de Lucky 31 et de Dublinbet ouverte depuis la France le 7 novembre, et la page d’accueil de la version française des douze casinos de la plateforme Smash, revue depuis la France le 9 novembre. Pour Winhero, la liste des moyens de paiement est celle de son accueil, lu depuis la Belgique le 6 novembre.
Le 10 novembre 2026, nous avons relu les sources officielles citées plus bas : les pages « La carte de paiement » et la FAQ de la Banque de France, les articles L133-4, L133-18 et L133-44 du Code monétaire et financier sur Légifrance, le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement et les règles publiées par Mastercard. Nous n’effectuons nous-mêmes ni dépôt ni retrait : nos chiffres sont ceux que publient les casinos et ces institutions. Pour le détail de notre démarche, voyez la page comment nous évaluons les casinos.
Vous cherchiez la carte de crédit de l’enseigne de supermarchés Casino ? Ce guide parle d’autre chose : payer dans un casino en ligne avec la carte que vous a remise votre banque.
Casino carte bancaire : nos 17 casinos français l’acceptent
Les 17 casinos de notre classement France acceptent la carte bancaire au dépôt, mais aucun ne la présente sous le nom de CB : leurs caisses et leurs conditions parlent de Visa, de Mastercard ou de « carte de crédit ». Le dépôt minimum relevé va de 10 € chez Velobet et Rolletto à 20 € chez Lucky 31 et Dublinbet. Pour retirer, en revanche, seul Winhero l’inscrit parmi ses moyens de retrait ; Lucky 31 et Dublinbet ne l’évoquent que dans leurs conditions.
- 17 casinos sur 17 de notre classement France acceptent la carte au dépôt
- Aucun ne cite le réseau CB : la carte passe par Visa ou Mastercard
- 1 seul, Winhero, nomme la carte parmi ses moyens de retrait
Le relevé des 17 casinos, du dépôt au retrait
| 💳 Casino | Ce qu’affichent la caisse ou les conditions | Dépôt minimum | 💸 Les gains repartent par… | 🗓️ Source |
|---|---|---|---|---|
| Velobet | Cartes de crédit et de débit VISA et MasterCard (conditions, article 12) | 10 € | Virement bancaire | Conditions générales, 6 et 10 novembre 2026 |
| Rolletto | « Carte de crédit », sans réseau nommé | 10 € | Le moyen du dépôt, ou le virement ; dès 20 € | Conditions générales, 6 novembre 2026 |
| Winhero | VISA et MasterCard ; dépôt par carte de débit ou de crédit selon l’article 5.1 | — | VISA, MasterCard, Apple Pay, Jeton ou Bitcoin ; le moyen du dépôt (article 6.8) | Accueil lu depuis la Belgique, 6 novembre 2026 |
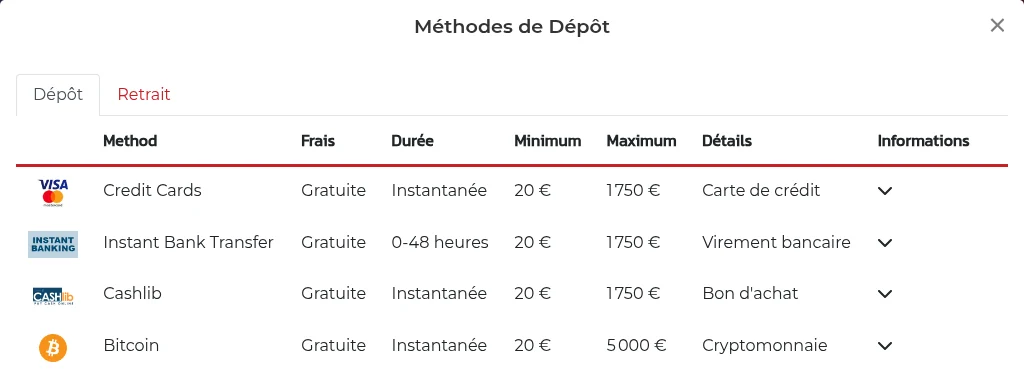
| Lucky 31, Dublinbet | « Credit Cards » aux logos Visa et Mastercard, gratuites, instantanées, jusqu’à 1 750 € | 20 € | Virement (50 à 2 000 €, 48 heures) ou cryptomonnaie ; pas de carte dans l’onglet Retrait | Fenêtre Méthodes de Dépôt vue de France, 7 novembre 2026 |
| Smash, Aphrodite, Tucan, Lucki, Slottio | Logos Visa et Mastercard sous l’offre de bienvenue | — | Banque, portefeuille électronique ou crypto, dès 100 € (article 6.13) | Version française vue de France, 9 novembre 2026 |
| Wildzy, Gambiva, Dracula, Wino, Kingdom Casino, TenoBet, MadCasino | Logos Visa et Mastercard ; American Express plus bas sur l’accueil | — | Banque, portefeuille électronique ou crypto, dès 100 € (article 6.13) | Version française vue de France, 9 novembre 2026 ; icônes relevées le 6 novembre |
Le tiret signifie que la source relevée ne donne pas de montant minimum pour la carte ; la caisse l’affiche une fois connecté. Retenez surtout la dernière colonne : la carte ouvre toutes nos caisses à l’entrée, mais à la sortie vos gains prennent presque toujours un autre chemin, le virement, un portefeuille électronique ou la cryptomonnaie.
📱 Casino mobile : Winhero et les douze casinos de la plateforme Smash sont, pour nous, des casinos à utiliser sur téléphone. Si vous jouez depuis la France, créez votre compte et jouez depuis votre smartphone : lors de notre test du 9 novembre 2026, c’est sur un smartphone que leur formulaire d’inscription s’est ouvert.
Le logo CB n’apparaît dans aucune caisse relevée
Dans les sources que nous avons relevées pour les 20 casinos que nous recommandons, conditions, caisses, pages d’accueil et fenêtres de dépôt, le réseau Cartes Bancaires n’est jamais nommé et son logo n’apparaît nulle part. Le mot « carte bancaire » des conditions de Lucky 31 (article 2.4.9) désigne une carte de paiement en général : le réseau CB n’y est pas cité.
Concrètement, une carte co-badgée y est traitée par son second réseau, Visa ou Mastercard, celui dont le logo figure aussi au recto. Avant un premier dépôt, regardez donc votre carte : c’est ce second logo qui compte dans ces caisses. Si vous hésitez, notre guide casino en ligne Visa et notre guide casino Mastercard détaillent les règles propres à chaque réseau.
Carte co-badgée : deux réseaux sur une seule carte
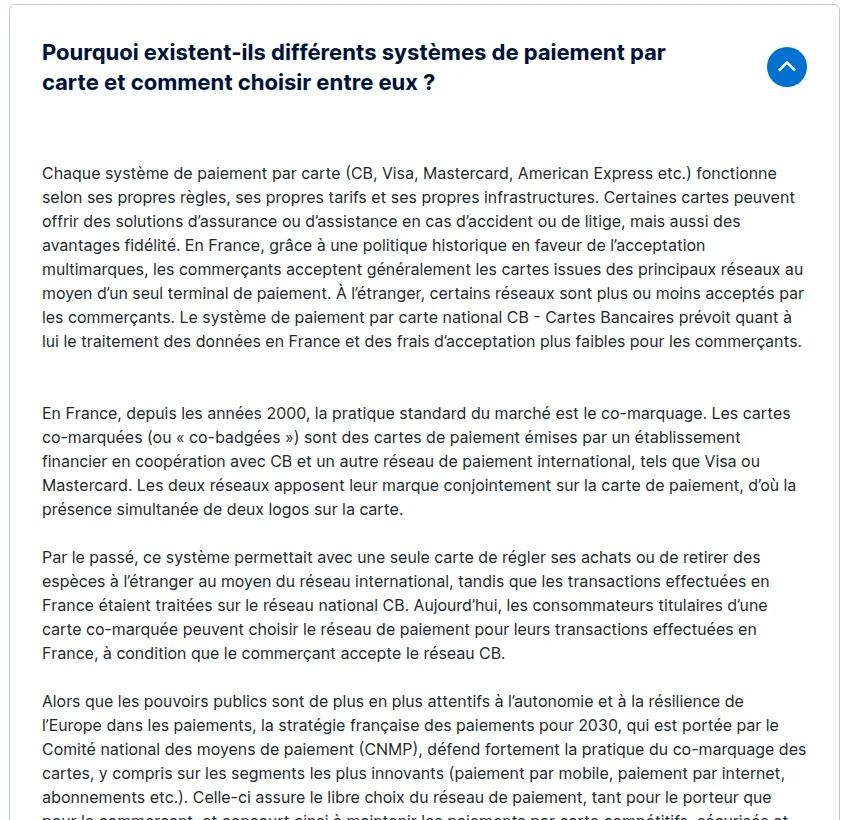
Une carte co-badgée porte deux marques, CB et Visa ou Mastercard, et peut passer par l’un ou l’autre réseau. Selon la Banque de France, c’est la pratique standard du marché français depuis les années 2000 ; les deux réseaux apposent leur marque sur la carte, d’où la présence de deux logos (FAQ de la Banque de France, consultée le 10 novembre 2026).
La même FAQ précise que le porteur d’une carte co-marquée peut aujourd’hui choisir le réseau pour ses paiements effectués en France, « à condition que le commerçant accepte le réseau CB ». C’est cette condition qui manque dans nos casinos : sans CB dans la caisse, le paiement part sur le réseau international.
Chaque réseau a ses propres règles
La Banque de France le rappelle : CB, Visa, Mastercard ou American Express fonctionnent chacun « selon ses propres règles, ses propres tarifs et ses propres infrastructures », et le système national CB prévoit le traitement des données en France ainsi que des frais d’acceptation plus faibles pour les commerçants. Pour vous, cela veut dire qu’un dépôt de casino obéit aux règles du réseau qui le transporte.
Mastercard, par exemple, classe les jeux d’argent à distance sous un code d’activité propre, le MCC 7995, et interdit de reverser des gains sur une carte par un simple remboursement : il faut une transaction dédiée (Mastercard Rules du 2 juin 2026, article 5.1.2.1). Nous détaillons ces règles dans notre guide Mastercard.
Ce qui ne change pas : votre banque reste l’interlocuteur
Quel que soit le réseau utilisé, la carte reste celle de votre banque, qui en demeure propriétaire selon la Banque de France. C’est elle qui fixe vos plafonds, valide chaque paiement en ligne et reçoit votre opposition ou votre contestation. Les sections suivantes partent donc de ce que votre banque contrôle, avant de passer à ce que le casino décide.
Débit immédiat, différé ou crédit : quelle carte avez-vous ?
Votre carte appartient à l’une des catégories définies par la Banque de France : carte de débit (débit immédiat), carte de crédit (débit différé ou crédit renouvelable), carte commerciale ou carte prépayée. La catégorie change le moment où le dépôt quitte votre compte, et parfois ce que le casino accepte au retrait.
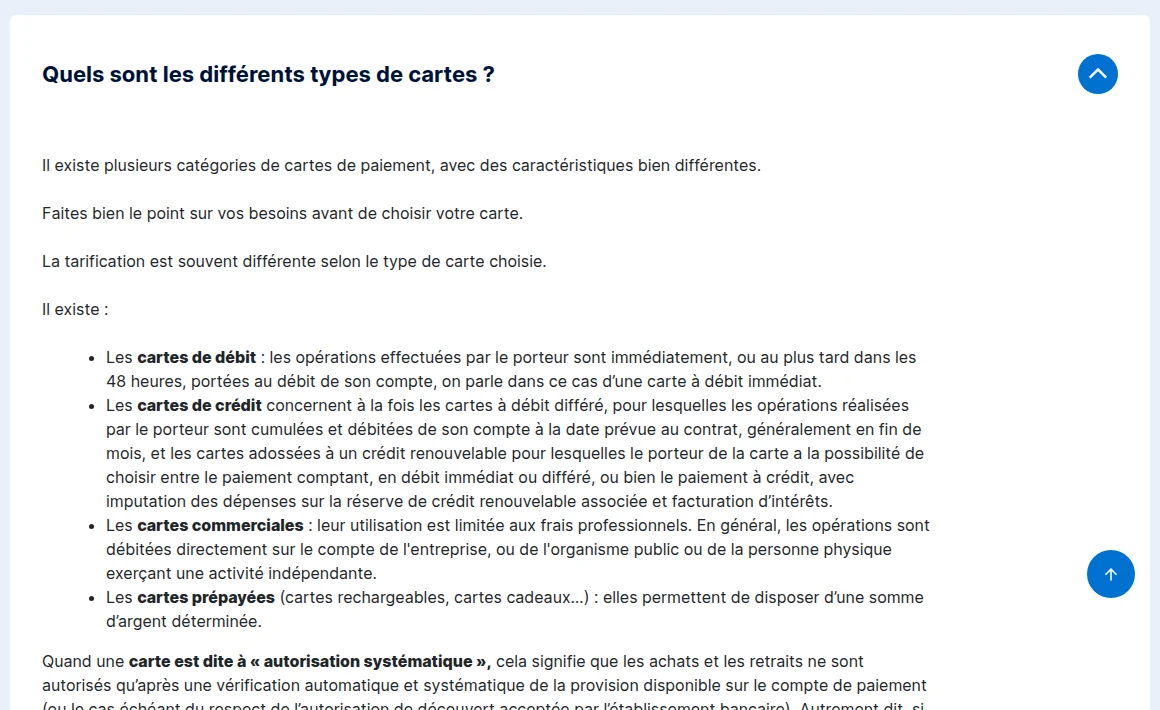
| 🗂️ Type de carte | Quand votre compte est débité (Banque de France) | Ce que cela change au casino |
|---|---|---|
| Carte de débit (débit immédiat) | Immédiatement, ou au plus tard dans les 48 heures | Le dépôt apparaît vite sur votre relevé : le budget se suit au jour le jour |
| Carte à débit différé | Opérations cumulées, débitées à la date prévue au contrat, généralement en fin de mois | Classée parmi les cartes de crédit ; les dépôts du mois s’additionnent avant d’être prélevés |
| Carte adossée à un crédit renouvelable | Au choix : comptant ou à crédit, avec intérêts sur la réserve | Jouer à crédit coûte des intérêts : à exclure pour un dépôt |
| Carte à autorisation systématique | Achat autorisé seulement après vérification de la provision | Dépôt refusé si le solde ne suffit pas |
| Carte prépayée | Somme d’argent déterminée à l’avance | Montant limité à la somme chargée ; prévoyez un autre moyen pour encaisser |
Ces catégories ne sont pas qu’une affaire de vocabulaire : elles décident du rythme auquel vos dépôts quittent votre compte, donc de la facilité avec laquelle vous suivez votre budget de jeu.
Débit immédiat : le dépôt sort tout de suite
Avec une carte à débit immédiat, chaque dépôt est porté au débit de votre compte au plus tard dans les 48 heures. C’est la catégorie la plus lisible pour le jeu : ce que vous déposez se voit presque aussitôt sur votre relevé. Au moment du dépôt, Lucky 31 et Dublinbet créditent le compte dès que votre banque a envoyé son approbation et son code d’autorisation (conditions, article 2.2.5).
Débit ou crédit, la carte passe de la même façon dans la caisse : Velobet accepte « les cartes de crédit et de débit VISA et MasterCard » (article 12), dès 10 €, et Winhero prévoit le dépôt par carte de débit ou de crédit (article 5.1).
Débit différé : classée « carte de crédit » en France
Une carte à débit différé cumule vos opérations et les débite à une date fixée par le contrat, le plus souvent en fin de mois. La Banque de France la classe parmi les cartes de crédit. Le risque, au casino, est d’additionner plusieurs dépôts sans en voir l’effet avant le prélèvement mensuel.
La distinction peut aussi compter au retrait. Les conditions de Lucky 31 et de Dublinbet n’envisagent un retrait sur carte que pour une carte émise par une banque de la zone euro (article 2.4.9) et précisent que les retraits sur des cartes de débit « ne sont pas possibles pour le moment » (article 2.4.10) ; leur onglet Retrait, ouvert depuis la France le 7 novembre 2026, ne proposait d’ailleurs aucune carte. Pour connaître la catégorie exacte de votre carte, la mention imprimée au recto ou votre banque font foi.
Crédit renouvelable : à garder hors du jeu
Certaines cartes sont adossées à un crédit renouvelable : vous choisissez au moment du paiement entre le comptant et le crédit, avec des intérêts facturés sur la réserve utilisée. Pour un dépôt de casino, notre position est simple : ne jouez jamais avec de l’argent emprunté. Les casinos eux-mêmes ne prêtent rien : Lucky 31 n’accorde « pas de crédit » pour l’utilisation de ses jeux (article 2.2.7), Winhero non plus (article 5.4).
Avec une carte de crédit, votre banque peut aussi traiter un pari comme une avance d’espèces et la facturer comme telle ; nous en citons un exemple dans notre guide Visa. Interrogez-la avant un premier dépôt.
Autorisation systématique : le refus est automatique
Une carte « à autorisation systématique » vérifie la provision du compte avant chaque achat : si le solde, découvert autorisé compris, ne suffit pas, le paiement est refusé. La Banque de France indique que les banques la proposent notamment dans le cadre du droit au compte et aux clients en situation de fragilité financière. Au casino, elle agit comme un garde-fou : impossible de déposer plus que ce que contient le compte.
Carte prépayée : une somme fixée d’avance
La carte prépayée, rechargeable ou cadeau, permet de disposer d’une somme déterminée. Aucun de nos casinos ne précise dans ses conditions s’il accepte ce type de carte Visa ou Mastercard : vérifiez dans la caisse. Pour payer sans carte bancaire, le moyen prépayé le plus répandu dans notre classement France est le code Cashlib, affiché par quatorze casinos ; comme toute solution prépayée, il ne sert qu’au dépôt.
3-D Secure : la validation que votre banque exige
Quand vous déposez par carte sur un casino en ligne, votre banque doit vous authentifier : la loi française impose l’authentification forte pour tout paiement électronique, avec un lien entre l’opération, le montant et le bénéficiaire. En pratique, c’est la fenêtre 3-D Secure ou la notification de votre application bancaire qui apparaît avant que le dépôt soit crédité.
Ce que dit le Code monétaire et financier
L’article L133-44 du Code monétaire et financier oblige le prestataire de services de paiement à appliquer l’authentification forte lorsque le payeur « initie une opération de paiement électronique ». Pour les paiements électroniques à distance, cette authentification comporte des éléments qui établissent « un lien dynamique entre l’opération, le montant et le bénéficiaire donnés ».
L’article L133-4 définit cette authentification forte : elle repose sur au moins deux éléments indépendants pris parmi trois catégories, « connaissance » (un code que vous seul connaissez), « possession » (votre téléphone, par exemple) et « inhérence » (une empreinte, un visage). Textes consultés sur Légifrance le 10 novembre 2026.
Une exigence reprise par Mastercard pour les jeux d’argent
Les règles de Mastercard vont dans le même sens. Pour l’Europe, Espace économique européen, Gibraltar et Royaume-Uni, le réseau exige que la demande d’autorisation de chaque transaction de jeu à distance contienne des données d’authentification (Mastercard Rules du 2 juin 2026, chapitre Europe, article 5.1.2.1). Un dépôt de casino par Mastercard passe donc, sauf exception prévue, par l’étape de validation de votre banque.
Votre dépôt, étape par étape
- Choisissez la ligne carte dans la caisse. Selon le casino, elle s’appelle Visa, Mastercard, « Credit Cards » ou « Pay by Card ».
- Saisissez les données d’une carte à votre nom. Les conditions de la plateforme Smash exigent un moyen de paiement enregistré à votre nom et issu d’un compte personnel, pas professionnel (article 4.7).
- Attendez la fenêtre de votre banque. Elle s’ouvre dans la page ou sous forme de notification dans votre application bancaire.
- Lisez le montant et le bénéficiaire avant de valider. C’est le lien dynamique prévu par l’article L133-44 : un montant qui ne correspond pas à votre dépôt doit vous arrêter.
- Validez avec votre code ou votre biométrie. Deux éléments sur trois, connaissance, possession ou inhérence, selon la définition de l’article L133-4.
- Vérifiez le solde du casino. Sans approbation de la banque, rien n’est crédité ; chez Lucky 31 et Dublinbet, le crédit suit la réception du code d’autorisation (article 2.2.5).
Ce que montrent les chiffres de la fraude
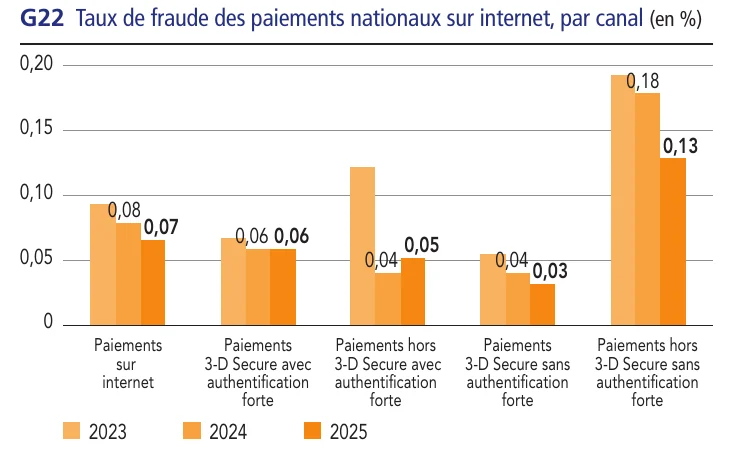
Le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement, mis en ligne par la Banque de France le 9 septembre 2026, chiffre l’effet de cette validation. Le taux de fraude sur les cartes émises en France tombe à 0,047 %, son plus bas historique, mais les paiements par carte sur internet restent le canal le plus exposé : 70 % de la valeur de la fraude, pour 27 % du montant des opérations, avec un taux de 0,124 % en 2025 (0,155 % en 2024).
Sur les paiements nationaux par internet, ceux qui ne passent ni par 3-D Secure ni par une authentification forte restent proportionnellement deux fois plus fraudés que les autres : 0,13 % en 2025, contre 0,06 % pour les paiements 3-D Secure avec authentification forte. Et 72 % de la fraude à la carte vient d’un numéro de carte usurpé, obtenu surtout par hameçonnage, par courriel ou par SMS.
Validation expirée ou refusée : le dépôt n’arrive pas
Si la fenêtre de validation se ferme, expire ou que vous refusez la notification, le paiement n’aboutit pas et le casino ne crédite rien : chez Lucky 31 et Dublinbet, sans code d’autorisation de la banque, « votre compte ne sera pas crédité de ces fonds » (article 2.2.5). Avant de recommencer, vérifiez dans votre application bancaire qu’aucun paiement n’est passé, puis refaites un seul essai.
Notre conseil :
Une demande de validation que vous n’avez pas déclenchée vous-même est le signe d’un numéro de carte compromis : refusez-la, ne communiquez jamais le code reçu, et prévenez votre banque. Aucun casino ni aucune banque ne vous demande ce code par téléphone, par courriel ou dans un chat.
Paiement refusé : les blocages qui viennent de la banque
Un dépôt par carte refusé vient le plus souvent de votre banque, pas du casino : plafond atteint, solde insuffisant sur une carte à autorisation systématique, blocage des achats hors de l’Union européenne, authentification non faite ou refus de l’émetteur. Le tableau donne, pour chaque cause, la source qui la décrit et le bon réflexe.
| 🚫 Cause du refus | Ce que dit la source | ✅ Que faire |
|---|---|---|
| Plafond de paiement atteint | Votre banque vérifie systématiquement les plafonds pour les opérations en ligne ; au-delà, l’opération est refusée (Banque de France) | Consulter le plafond dans l’espace client ; attendre la fin de la période |
| Provision insuffisante | Carte à autorisation systématique : achat autorisé seulement si le compte est approvisionné (Banque de France) | Déposer un montant couvert par le solde |
| Achat hors de l’Union européenne bloqué | Certaines banques bloquent par défaut ces achats pour lutter contre la fraude (FAQ de la Banque de France) | Vérifier l’option dans l’application bancaire ou auprès du conseiller |
| Authentification non faite | Authentification forte obligatoire pour un paiement électronique (article L133-44) | Refaire le paiement en validant dans l’application bancaire |
| Refus de l’émetteur | Velobet et Rolletto avertissent que l’émetteur de la carte garde le dernier mot et peut bloquer ou refuser le paiement | Demander le motif à votre banque, puis au service client du casino |
| Carte d’un tiers | Paiements de tiers refusés : Velobet (article 12), plateforme Smash (article 4.7), Winhero (article 5.7) | Utiliser uniquement une carte à votre nom |
Dans la plupart des cas, c’est donc à votre banque qu’il faut poser la question en premier : le casino, lui, ne voit qu’un paiement refusé, sans le motif.
Le plafond de votre carte
Selon la Banque de France, votre carte a des plafonds de paiement et de retrait, généralement mensuels, hebdomadaires ou calculés sur plusieurs jours glissants. Les opérations en ligne font toujours l’objet d’une autorisation préalable : la banque vérifie à chaque fois que le plafond n’est pas dépassé et, sinon, refuse l’opération.
Ce plafond est aussi un outil de jeu responsable. La Banque de France conseille de demander des plafonds ajustés à vos besoins : un plafond bas protège votre budget, et nous vous déconseillons de le relever pour pouvoir déposer davantage sur un casino.
Les paiements hors de l’Union européenne
La FAQ de la Banque de France signale que, pour lutter contre la fraude, certains établissements bloquent par défaut les achats effectués en dehors de l’Union européenne, et que certains permettent de lever ce blocage depuis l’espace client. Nos casinos sont des opérateurs internationaux, et leurs dépôts ne passent pas toujours par eux seuls : les conditions de la plateforme Smash prévoient qu’ils soient traités par la société elle-même ou par un prestataire de paiement tiers (article 4.13). Si votre dépôt est refusé sans autre explication, demandez à votre banque si un blocage de ce type est actif sur votre carte.
Le cadre français : l’article L563-2
En France, le Code monétaire et financier permet à la présidence de l’Autorité nationale des jeux d’interdire, pour six mois renouvelables, tout mouvement ou transfert de fonds de ou vers les comptes d’un opérateur non autorisé ; la décision est adressée aux prestataires de services de paiement établis en France (article L563-2, consulté le 6 novembre 2026). Une telle décision vise des comptes désignés ; elle explique pourquoi un paiement peut être bloqué en amont du casino, par le circuit bancaire.
Déposer et retirer par carte : deux opérations distinctes
Déposer par carte et retirer sur la carte ne sont pas deux sens d’une même opération : le dépôt est un paiement que votre banque autorise, le retrait un crédit que le casino doit envoyer vers votre carte par une transaction distincte. C’est pourquoi la carte, présente partout au dépôt, se fait rare au retrait.
Au retrait : ce que prévoient nos casinos
| 💸 Casino | Retrait vers la carte | Autres voies prévues | ⏱️ Délai annoncé |
|---|---|---|---|
| Winhero | Visa et MasterCard cités sur l’accueil (lu depuis la Belgique, 6 novembre 2026) ; retrait par le moyen du dépôt (article 6.8) | Apple Pay, Jeton, Bitcoin | Deux jours ouvrables bancaires (article 6.6) |
| Rolletto | En principe : paiements et remboursements par la méthode du dépôt | Virement, sauf pour les paiements en dollars | Trois jours ouvrables bancaires |
| Lucky 31, Dublinbet | Envisagé par les conditions pour une carte de crédit émise dans la zone euro ; aucune carte dans l’onglet Retrait le 7 novembre 2026 | Virement de 50 à 2 000 € (48 heures) ; cryptomonnaie dès 20 € | Sous 24 heures, aux heures d’ouverture du service de paiement |
| Velobet | Non cité | Virement bancaire | Trois jours ouvrables bancaires |
| Les 12 casinos de la plateforme Smash | Non cité | Banque, portefeuille électronique ou crypto, dès 100 € ; 1 000 € par jour au plus | En principe trois jours ouvrables bancaires (article 6.6) |
Sur les 17 casinos de notre classement France, Winhero est donc le seul à afficher la carte parmi ses moyens de retrait, et Rolletto le seul autre à renvoyer, par principe, vers le moyen du dépôt ; Lucky 31 et Dublinbet ne l’évoquent que dans leurs conditions. Pour les quinze autres, prévoyez dès l’inscription un second moyen pour encaisser.
Pourquoi le retrait sur carte reste rare
Les règles de Mastercard expliquent une partie de cette rareté. Un casino ne peut pas reverser des gains sur une carte en « remboursant » le dépôt : le remboursement est réservé aux produits retournés, services annulés ou ajustements de prix, et Mastercard interdit de l’utiliser pour créditer des gains de jeu (Transaction Processing Rules du 9 juin 2026, article 3.14.1). Les gains doivent passer par une transaction spécifique, la Gaming Payment Transaction (article 6.2).
Verser vos gains sur la carte suppose donc un circuit à part, que chaque casino met en place ou non. Mastercard demande d’ailleurs à la banque du casino, l’acquéreur, d’enregistrer auprès d’elle tout marchand de jeux à distance avant d’accepter ses transactions ou ses paiements de gains (Security Rules and Procedures du 4 août 2026, article 9.4.2).
- 5 021 jeux de casino
- Retraits en 2 jours ouvrés
- Casino mobile, avec appli
Préparer le retrait dès le premier dépôt
Avant de déposer, ouvrez la page des retraits du casino et repérez le moyen qui recevra vos gains. Chez Velobet, c’est le virement : prévoyez un compte bancaire à votre nom, et lisez notre guide du casino par virement bancaire. Sur la plateforme Smash, le minimum de retrait est de 100 € par la banque, un portefeuille ou la crypto : un dépôt de 20 € par carte ne se retire pas tel quel.
Notre conseil :
Déposez seulement après avoir lu l’onglet Retrait. Si le casino ne verse pas sur la carte, préparez tout de suite le moyen qui encaissera, compte bancaire à votre nom, portefeuille électronique ou adresse de cryptomonnaie, et les documents d’identité que la vérification réclamera au premier retrait.
Rétrofacturation : ce que votre banque rembourse vraiment
La contestation d’un paiement par carte, ou rétrofacturation, protège contre les opérations que vous n’avez pas autorisées : votre banque doit alors vous rembourser sans délai. Un dépôt que vous avez vous-même validé n’entre pas dans ce cadre, et nos casinos traitent une contestation de ce type comme une fraude.
Opération non autorisée : 13 mois et remboursement immédiat
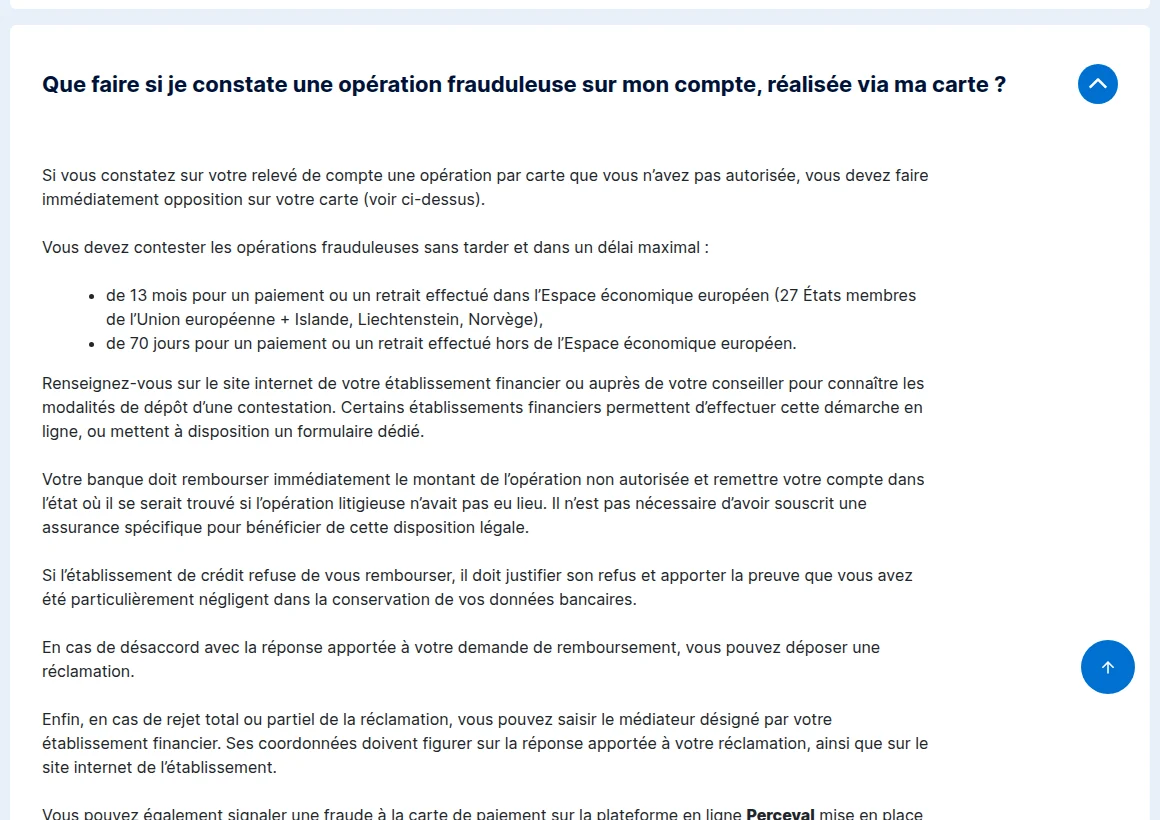
Si votre relevé montre une opération par carte que vous n’avez pas autorisée, la Banque de France demande de faire opposition immédiatement, puis de contester sans tarder, au plus tard dans les 13 mois pour une opération réalisée dans l’Espace économique européen, ou dans les 70 jours pour une opération réalisée en dehors. Le remboursement ne suppose aucune assurance particulière.
L’article L133-18 du Code monétaire et financier précise le délai : la banque rembourse immédiatement, et au plus tard à la fin du premier jour ouvrable suivant, sauf si elle a de bonnes raisons de soupçonner une fraude de votre part et les communique par écrit à la Banque de France. Si elle refuse, elle doit justifier sa décision et prouver une négligence particulière de votre part ; vous pouvez ensuite déposer une réclamation, puis saisir le médiateur de la banque.
Dépôt autorisé : ce que prévoient nos casinos
Contester auprès de votre banque un dépôt que vous avez bien fait ne vous rendra pas une perte au jeu. Les conditions de la plateforme Smash interdisent rétrofacturations, annulations et contestations et laissent les pertes qui en découlent à la charge du joueur (article 4.11). Velobet range la rétrofacturation par carte de crédit parmi les activités frauduleuses, avec fermeture du compte et suspension des paiements, Rolletto fait de même pour les chargebacks, et Winhero vous fait confirmer, à chaque dépôt, que le paiement est autorisé et que vous ne chercherez pas à l’annuler (article 5.5).
Côté réseau, les règles de Mastercard laissent un casino rembourser sur la carte des fonds déposés dans les 90 jours et non utilisés, ou rendre de l’argent à la suite d’une réclamation pour fraude (Transaction Processing Rules, article 3.14.1). Nos casinos fixent toutefois leur propre règle : le dépôt doit être joué une fois avant tout retrait chez Velobet, Rolletto, Lucky 31 et Dublinbet comme sur la plateforme Smash, et trois fois chez Winhero. Si vous changez d’avis juste après un dépôt, adressez-vous au service client du casino, pas à votre banque.
Carte perdue ou piratée : faire opposition
- Appelez le numéro d’opposition de votre banque, joignable 24 h sur 24, ou le serveur interbancaire au 0892 705 705 (0,35 € la minute plus le prix de l’appel), qui oriente vers le bon centre d’opposition.
- Bloquez la carte dans votre application si votre banque le propose : l’opposition ou le blocage temporaire s’y font parfois en quelques secondes.
- Déposez plainte rapidement en cas de vol ou de piratage ; pour un achat en ligne frauduleux alors que vous avez encore la carte, la plateforme Perceval de la gendarmerie permet un signalement en ligne.
- Confirmez l’opposition par écrit, par courrier recommandé ou messagerie sécurisée, comme le recommande la Banque de France.
- Prévenez le casino : les conditions de la plateforme Smash vous obligent à signaler la perte ou le vol d’un moyen de paiement (article 4.10). Retirez ensuite la carte de votre compte joueur.
Selon la Banque de France, l’opposition est gratuite en application de la loi ; seule la nouvelle carte peut être facturée par la banque.
Protéger votre carte sur un casino en ligne
Protéger votre carte au casino tient en quelques règles : une carte à votre nom, un compte joueur bien verrouillé, des documents envoyés seulement au casino et jamais de code de validation communiqué à qui que ce soit. Voici celles qui découlent des conditions de nos casinos et des chiffres de la fraude.
- Une carte à votre nom : Winhero interdit les dépôts d’un ami, d’un parent ou d’un conjoint ; les gains sont alors annulés et la somme déposée restituée au propriétaire de la carte (article 5.7).
- Un compte joueur verrouillé : Winhero propose la double authentification de votre compte (article 2.3.4), et les conditions de la plateforme Smash la prévoient aussi comme option (article 3.3.5). Activez-la si elle vous est offerte.
- Une photo de carte maîtrisée : au premier retrait, Winhero demande le recto et le verso de la carte, avec les 6 premiers et les 4 derniers chiffres lisibles et le code CVV masqué (article 6.1). Le détail par casino figure dans notre guide Visa.
- Méfiance envers les messages : selon l’OSMP, 72 % de la fraude à la carte en 2025 vient de numéros usurpés, surtout par hameçonnage. Ne saisissez jamais votre carte depuis un lien reçu par SMS ou par courriel.
- Moins de saisies : avec Apple Pay, le numéro réel de la carte n’est pas transmis au commerçant, selon Apple. Treize casinos de notre classement France l’affichent : voyez notre guide casino Apple Pay.
Frais et change : ce que la carte coûte
Le casino facture rarement un dépôt par carte : la fenêtre de Lucky 31 et de Dublinbet affiche « Gratuite » pour la carte, même si leurs conditions rappellent que votre banque peut, de son côté, facturer des frais (article 2.2.3). Les coûts viennent plutôt du change : la Banque de France rappelle que votre banque peut appliquer une commission pour un paiement en devise étrangère hors zone euro, et Velobet prévient que le montant débité peut dépasser légèrement celui affiché, à cause des conversions de votre banque ou de son propre système de paiement.
Pour éviter ces écarts, choisissez si possible un compte joueur en euros : c’est la devise de la plateforme Smash et de Winhero, et l’une des devises proposées par Velobet, Rolletto, Lucky 31 et Dublinbet.
Si la carte ne passe pas : les autres moyens de nos casinos
Si votre carte est refusée, ou si vous préférez ne pas l’utiliser, quatre autres moyens reviennent dans les caisses de notre classement France, chacun avec sa logique de retrait.
- Apple Pay : la carte reste derrière, enregistrée dans l’iPhone, chez Winhero et sur les douze casinos de la plateforme Smash ; voir notre guide casino Apple Pay.
- Le virement instantané : quatorze casinos l’affichent au dépôt, les douze de la plateforme Smash et, vus de France, Lucky 31 et Dublinbet.
- Cashlib : un code prépayé acheté en point de vente ou en ligne, pour déposer sans carte bancaire chez ces mêmes quatorze casinos.
- La cryptomonnaie : nommée par Velobet, Rolletto, Winhero, Lucky 31 et Dublinbet, et prévue par les conditions de la plateforme Smash (article 4.14) ; chez Lucky 31 et Dublinbet, elle monte jusqu’à 5 000 € par dépôt, contre 1 750 € par carte.
- 3 722 jeux de casino
- Support humain 24h/24
- Retrait : 10 000 €/mois
Le tableau complet, moyen par moyen et casino par casino, se trouve dans notre guide des méthodes de paiement casino en ligne.
Notre avis sur la carte bancaire au casino
La carte bancaire reste la façon la plus simple de faire un premier dépôt : nos 17 casinos français l’acceptent, votre banque valide chaque paiement par l’authentification forte, et une opération que vous n’avez pas faite vous est remboursée sans délai. Ses limites sont ailleurs : le retrait, que seul Winhero affiche vers la carte dans notre classement France, et votre propre budget, qu’une carte à débit différé ou adossée à un crédit rend moins lisible.
Notre conseil :
Pour jouer par carte, une carte de débit à votre nom, avec des plafonds que vous ne relevez pas, reste le choix le plus sûr. Ouvrez l’onglet Retrait avant de déposer, gardez vos documents prêts, et considérez chaque dépôt comme dépensé.
Jeu responsable
Une carte enregistrée rend le dépôt très rapide : fixez dès l’inscription des limites de dépôt dans le casino, gardez des plafonds de carte modestes et ne jouez jamais l’argent du loyer ou des courses. Le jeu est interdit aux mineurs. Si vous sentez que vous perdez le contrôle, une aide gratuite existe dans chaque pays :
| 📞 Pays | Aide gratuite |
|---|---|
| France | Joueurs Info Service : 09 74 75 13 13, 7 jours sur 7, de 8 h à 23 h |
| Belgique | SOS Jeux : 0800 35 777, 24 h sur 24 |
| Suisse | 0800 040 080, gratuit et anonyme, 24 h sur 24 (sos-jeu.ch) |
| Luxembourg | ZEV (Anonym Glécksspiller) : +352 26 48 00 38, du lundi au vendredi |
| Canada | Québec : Jeu : aide et référence, 1 800 461-0140 ; Ontario : ConnexOntario, 1 866 531-2600 |
18+ · Jouer comporte des risques : endettement, isolement, dépendance. Si vos dépôts dépassent ce que vous aviez prévu, parlez-en à l’une de ces lignes.